Antes de asumir una deuda, es fundamental entender cómo calcular tu capacidad de pago para mantener un manejo saludable de tus finanzas personales. Esta capacidad depende del ingreso disponible que queda una vez que has cubierto tus necesidades básicas y obligaciones regulares, sin olvidar reservar fondos para imprevistos o gastos inesperados.
En Guatemala, cuando se evalúa endeudarse, se recomienda analizar cuidadosamente qué parte de tus ingresos puede destinarse al pago de compromisos sin poner en riesgo tu estabilidad financiera. En este artículo aprenderás a calcular tu capacidad de pago personal o familiar, teniendo en cuenta variables clave y evitando fórmulas rígidas que ignoran tus circunstancias propias.
Cómo calcular tu capacidad de pago antes de endeudarte
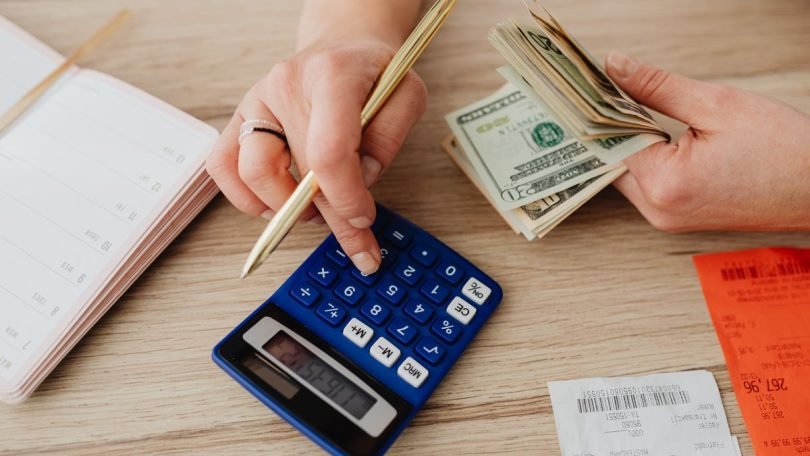
El primer paso para determinar cuánto puedes pagar al asumir una deuda es calcular tu ingreso disponible mensual. Esto consiste en sumar todos los ingresos netos que recibes, ya sea salario, ingresos por emprendimiento, alquileres u otras fuentes. A este total le restas el monto que utilizas para cubrir necesidades básicas —como alimentación, vivienda, transporte, servicios públicos— y obligaciones financieras actuales, por ejemplo, pagos pendientes de créditos o servicios contratados.
El resultado es tu ingreso disponible, base para establecer un monto realista para pagar una nueva deuda. Sin embargo, aquí no termina el análisis: es recomendable apartar un porcentaje estimado para imprevistos que puedan surgir, como reparaciones domésticas, gastos médicos o variaciones en ingresos. Solo así evitarás caer en incumplimientos o sobreendeudarte.
Ejemplo hipotético para entender el cálculo
Supongamos que una familia tiene un ingreso neto mensual total de Q7,000. Sus gastos y obligaciones regulares suman Q5,000, que incluyen alimentos, transporte, servicios y un pago mensual de un crédito anterior.
- Ingreso neto mensual: Q7,000
- Gastos y obligaciones actuales: Q5,000
El ingreso disponible será:
Q7,000 – Q5,000 = Q2,000
Luego, para imprevistos, esta familia decide reservar al menos Q500 mensuales, que representan un porcentaje razonable según su perfil y situación. Entonces, los fondos realmente disponibles para una nueva deuda serían:
Q2,000 – Q500 = Q1,500
Por lo tanto, la capacidad de pago mensual para un crédito nuevo se situaría en un máximo de Q1,500 en este escenario hipotético.
Factores que deben tomarse en cuenta
Más allá del cálculo básico, existen aspectos importantes que afectan tu capacidad real de pago y que debes evaluar antes de solicitar un préstamo o crédito:
Variaciones en ingreso y gastos
Si tienes ingresos variables, como en el caso de emprendedores o independentistas, cuidar el promedio mensual y considerar meses con menores ingresos te ayuda a evitar comprometer montos poco sostenibles. Lo mismo aplica si tus gastos pueden incrementar por razones estacionales o familiares.
Condiciones del crédito y cuotas
Las cuotas de una deuda incluyen intereses y costos asociados que varían según la institución financiera y el tipo de crédito. Por lo tanto, siempre solicita una simulación del costo total antes de aceptar. Así podrás comparar cuánto pagas de capital y cuánto de interés en cada cuota, y cómo esto impacta tu capacidad financiera.
Impacto de imprevistos
Un fondo para emergencias es clave. Usar todo tu ingreso disponible para pagar deudas puede dejarte sin margen ante una eventualidad. Algunos expertos guatemaltecos recomiendan, aunque no de forma rígida, ahorrar para al menos tres meses de gastos básicos.
Herramientas para gestionar tu presupuesto y capacidad
Para facilitar el cálculo y el control de tu capacidad de pago, puedes usar hojas de cálculo simples o aplicaciones financieras que te permitan llevar un registro puntual de ingresos, gastos y deudas. De esta forma, tu evaluación será más realista y dinámica.
Si estás emprendiendo y buscas un crédito para tu negocio, también es recomendable llevar la contabilidad ordenada y preparar un flujo de caja proyectado para identificar cuánto realmente puedes destinar al pago mensual sin sacrificar la operación.
Preguntas frecuentes
Qué hago si mis ingresos son variables y no puedo fijar un monto claro para mi capacidad de pago
Lo recomendable es calcular un promedio mensual conservador de tus ingresos, considerando meses bajos, y reservar una parte para imprevistos. Así evitas comprometer una cuota que no podrás cubrir en situaciones menos favorables. Mantén un fondo de emergencia y revisa tu capacidad de pago regularmente para ajustarla según cambien tus circunstancias.
Existen límites oficiales sobre cuánto puedo destinar a deudas en Guatemala
No hay un porcentaje oficial universal, ya que depende de la entidad financiera y las políticas de crédito específicas. Lo importante es que tu cálculo considere tus propias necesidades y se base en tu realidad financiera personal o familiar. La Superintendencia de Bancos supervisa las entidades financieras, pero no impone un límite fijo para todos.
Cómo puedo calcular los costos reales de un crédito antes de aceptarlo
Solicita a la entidad que te provea una simulación con detalle de las cuotas, intereses, comisiones y plazos. Revisa las condiciones del contrato con atención y, si tienes dudas, consulta con un asesor financiero o directamente con la Superintendencia de Bancos. La clave es entender el costo total y cómo impactará en tu presupuesto.
Qué pasa si no puedo pagar una deuda según la capacidad que calculé
Si ves que el pago de la deuda afecta tus gastos básicos o te obliga a sacrificar ahorro para emergencias, es síntoma de una mala planificación. En ese caso, es necesario comunicarte con el acreedor para informar la situación y buscar opciones como reestructuración o prórroga. Además, considera apoyo en gestión financiera personal para ajustar tu presupuesto.
Mantener un control realista de tu capacidad de pago
Calcular tu capacidad de pago antes de endeudarte no es sólo un ejercicio matemático, sino una práctica responsable que reduce riesgos financieros. Al partir de un presupuesto actualizado, realista y con espacio para imprevistos, puedes tomar decisiones mejores y más seguras.
En Guatemala, la clave está en conocer tu situación personal y familiar, monitorear tus movimientos financieros y comparar siempre las condiciones de crédito. Así evitarás comprometer recursos que no tienes y fortalecerás tu estabilidad económica.